
Educação pode gerar dedução maior no IR mediante declaração judicial
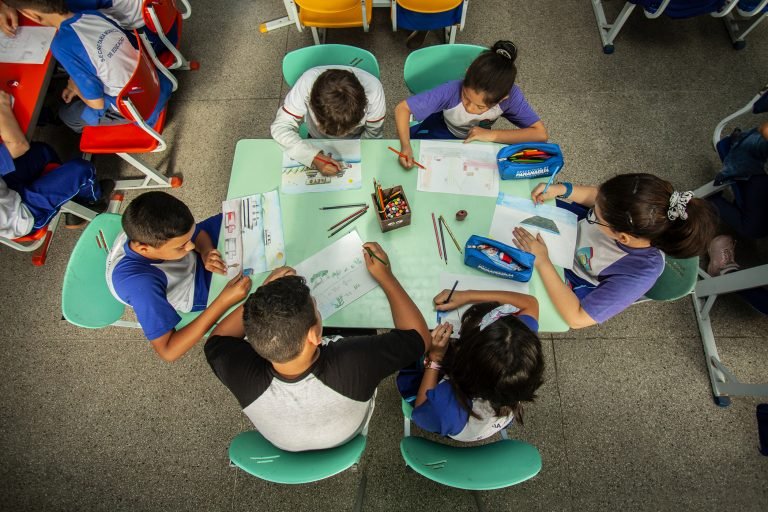
Famílias de crianças com deficiência buscam na Justiça o direito de abater gastos sem limites com educação
Com o prazo para a entrega da declaração do Imposto de Renda Pessoa Física (IRPF) 2026 já em curso, iniciado em 23 de março e com término previsto para 29 de maio, um movimento silencioso ganha força entre famílias de crianças com deficiência: a tentativa de ampliar a dedução de despesas educacionais por meio de ações judiciais.
A discussão envolve casos em que os gastos com educação especializada são essenciais ao desenvolvimento cognitivo e social dos filhos, além do próprio conceito de educação especializada, já que crianças com deficiência precisam comumente de adaptações e olhar especializado para o desenvolvimento escolar.
Pela regra atual da Receita Federal do Brasil, despesas com educação têm limite anual de dedução por dependente, R$3.561,50, valor que vem sendo corrigido ao longo dos anos.
Já as despesas médicas podem ser abatidas integralmente.
É justamente nessa diferença que se apoia a tese jurídica defendida por especialistas: quando a educação é, na prática, parte do tratamento de saúde — como ocorre com crianças com deficiência, incluindo transtornos do neurodesenvolvimento —, o gasto deveria ser considerado médico, sem limite de dedução.
Dados do Instituto Brasileiro de Geografia e Estatística (IBGE) indicam que cerca de 8,4% da população brasileira possui algum tipo de deficiência.
Entre crianças, cresce também o diagnóstico de condições neurodivergentes, como o transtorno do espectro autista (TEA), cuja prevalência global já é estimada em um a cada 36 crianças, segundo o Centers for Disease Control and Prevention.
Esse cenário pressiona famílias a investir em terapias e escolas especializadas, muitas vezes com custos elevados.
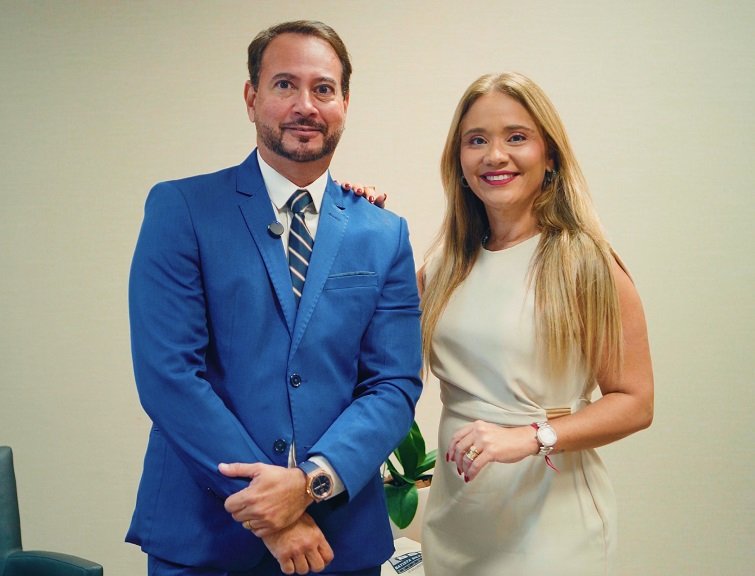
Judicialização crescente – Segundo a advogada Sabrina Batista, sócia do escritório Batista Silva Freire (BSF) Advogados, a via judicial tem sido a alternativa para famílias que buscam justiça fiscal diante de despesas indispensáveis.
“Despesas educacionais de crianças PCD, quando indispensáveis ao desenvolvimento cognitivo e social, devem ser tratadas como despesas médicas ou excepcionadas do limite legal de educação.
Argumenta-se que a despesa é tratamento de saúde, dedutível sem limite, com base no artigo 8º, II, ‘a’, da Lei nº 9.250/95.
Mas não é automática. Precisa judicializar, inclusive para ter direito ao retroativo pago nos últimos cinco anos ”, afirma.
Ela ressalta que o entendimento já encontra respaldo em decisões judiciais pelo país, ainda que não seja pacífico.
“Quando há laudos médicos que comprovam que a escola exerce função terapêutica e/ou reabilitadora — como ocorre em muitos casos de autismo —, o Judiciário tende a reconhecer a natureza de tratamento.
O desafio é padronizar esse entendimento”, acrescenta.
Entre educação e saúde – A controvérsia nasce da dificuldade de separar, na prática, o que é educação e o que é cuidado em saúde no caso de crianças com deficiência.
Muitas instituições oferecem acompanhamento multidisciplinar, com psicólogos, terapeutas ocupacionais e fonoaudiólogos integrados ao ambiente escolar.
Para o advogado Fábio Freire, também sócio do BSF Advogados, a legislação tributária ainda não acompanhou essa realidade e, por isso, o Poder Judiciário passou a suprir essa defasagem.
“A lei foi pensada para um modelo tradicional de ensino, que não contempla as especificidades das crianças com deficiência.
Hoje, a escola pode ser, ao mesmo tempo, espaço pedagógico e terapêutico.
Para além disso, temos os gastos com acompanhante terapêutico, apoio pedagógico e intérprete de libras, por exemplo”, pontua.
Ele destaca, ainda, que a discussão vai além do aspecto tributário.
“Estamos falando de dignidade e inclusão.
Negar a dedução integral dessas despesas é, em certa medida, penalizar famílias que já enfrentam custos elevados para garantir o mínimo de desenvolvimento aos seus filhos”, afirma o advogado.
Freire alerta, porém, que o contribuinte deve agir com cautela.
“Não se trata de simplesmente lançar a despesa como médica na declaração.
É fundamental ter respaldo documental robusto e, na maioria dos casos, buscar o reconhecimento judicial para evitar autuações da Receita Federal”, orienta.
Caminhos possíveis – Na prática, especialistas recomendam que famílias interessadas reúnam laudos médicos detalhados, relatórios pedagógicos e comprovantes de que a instituição frequentada exerce função terapêutica.
A partir disso, é possível ingressar com ação judicial para garantir o direito à dedução ampliada.
Enquanto o tema não é uniformizado pelos tribunais superiores, o cenário segue marcado por decisões individuais e por uma pergunta que permanece aberta: até que ponto a educação pode ser tratada como saúde quando o aprendizado é condição para o próprio desenvolvimento humano?
Para muitas famílias, essa resposta já não é teórica.
É uma necessidade diária e, agora, também uma questão de justiça fiscal.
Assessoria de Imprensa: Conect3/Carla Santana

Você precisa fazer login para comentar.